3 estrategias para disparar la rentabilidad de un concesionario de automoción
La rentabilidad de un concesionario de automoción se sigue midiendo en el volumen de vehículos matriculados, y en la actualidad también en la capacidad de transformar la experiencia del cliente, en un ecosistema de ingresos recurrentes y servicios de alto valor. Si los márgenes de la venta tradicional son cada vez más estrechos, y la electrificación o los nuevos modelos de distribución, desafían la estructura histórica del negocio, puede que lo que verdaderamente mueva la balanza financiera, sea ampliar cada vez más, la eficiencia y la innovación.
En 2026 la rentabilidad de los coches nuevos aumentó 0,2 puntos y el coche de ocasión 0,6 puntos con respecto al año anterior.
De hecho hace 15 años, el negocio del concesionario dependía casi exclusivamente de la transacción puntual del vehículo. Hoy, en cambio, la rentabilidad se construye sobre la recurrencia, la tecnología y el valor añadido a lo largo de toda la vida útil del cliente:
Hace 15 años:
Hoy en día:
Para adaptar este cambio de paradigma a la operativa diaria de un negocio, vamos a poner atención a 3 estrategias que disparan la rentabilidad de un concesionario de automoción con innovación, servicios de valor y eficiencia en cada área:
1. Modelo híbrido y omnicanal
Pensemos en un comprador que inicia su proceso de búsqueda un domingo por la noche desde el sofá de su casa. Configura el coche en la web, calcula las cuotas de financiación del vehículo usado que le interesa desde el móvil, y reserva una prueba de conducción seleccionando el horario que mejor le conviene. Al día siguiente, cuando entra por la puerta del concesionario, el asesor comercial ya sabe exactamente qué versión ha personalizado, cuál es su presupuesto y qué dudas ha consultado previamente en la red.
No hay preguntas repetitivas ni pérdidas de tiempo, porque el comercial retoma la conversación justo donde el cliente la dejó en el entorno digital, y enfoca la visita directamente a cerrar la experiencia de compra.
Adoptar este modelo omnicanal respaldado por una plataforma de datos de clientes, es fundamental porque la rentabilidad de un concesionario de automoción depende de reducir drásticamente el coste de adquisición por cliente. La evolución hacia un modelo híbrido, exige eliminar los cuellos de botella entre el canal online y offline, permitiendo a los equipos comerciales centrarse en asesorar y convertir prospectos de alta cualificación.
Para estructurar esta integración e impulsar la rentabilidad de un concesionario de automoción, es clave aplicar las siguientes acciones tácticas:
Unificar la experiencia digital con la presencial, permite optimizar los recursos comerciales y maximizar la rentabilidad de un concesionario de automoción en la era del comprador digital.
2. Posventa inteligente y recepción digital
Pensemos ahora en un cliente que necesita llevar su coche al taller, que tiene la agenda apretada y que odia perder tiempo en desplazamientos, papeleos o esperas innecesarias. Y antes de que salte un aviso en el cuadro de mandos, su coche envía un aviso al concesionario, alertando de un desgaste prematuro en los frenos, y recibe una notificación en su móvil con una propuesta de cita personalizada. Gracias a esto el cliente acepta la franja horaria en un clic y al llegar al taller, hace la entrada sin contacto a través de una plataforma digital o desde su propio teléfono.
Además durante la intervención, recibe un vídeo del técnico mostrándole el estado real del vehículo y aprobando el presupuesto adicional desde su pantalla. La experiencia es tan fluida, transparente y cómoda que no solo aprueba la reparación, sino que descarta por completo llevar su coche a un taller independiente.
Aprovechar esta tecnología es determinante porque la rentabilidad de un concesionario de automoción encuentra en la posventa su mayor generador de beneficio neto. La venta de un vehículo atrae al cliente, pero es la eficiencia en el taller y la fidelización en los servicios de mantenimiento, lo que sostiene la estructura financiera del negocio a largo plazo.
Para implementar esta transformación es fundamental aplicar lo siguiente:
Adoptar una posventa hiper digitalizada y transparente es el paso decisivo para blindar la rentabilidad de un concesionario de automoción frente a la competencia del mercado independiente.
3. El motor de la cuota recurrente
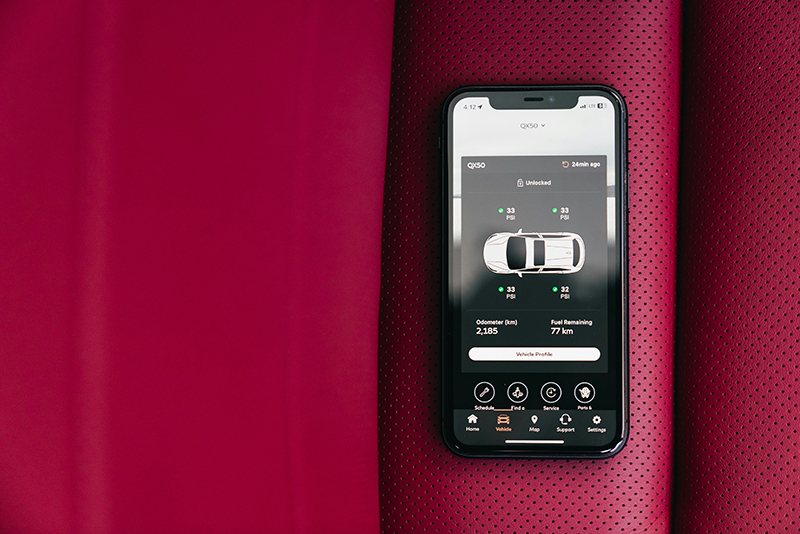
Pensemos ahora en un conductor que entra por la puerta del concesionario sin intención de firmar una compraventa tradicional, ni atarse a una propiedad durante diez años. Lo que busca es flexibilidad total, poder ajustar desde una app el plazo, el kilometraje anual y las coberturas, y contar con la tranquilidad de saber que dentro de tres años podrá cambiarlo por un último modelo eléctrico, o devolverlo si sus necesidades cambian.
Si en ese momento la única opción que le ofrecemos es un crédito rígido a tipo fijo, la venta se enfría. En cambio, si le presentamos una solución a medida donde la cuota incluye el mantenimiento, el seguro y la garantía, se aprueba la operación en el acto, y más importante aún, se impulsa su fidelidad durante años.
Por eso la rentabilidad de un concesionario de automoción, se vale de la financiación flexible como un pilar del modelo de negocio, ya que permite reducir radicalmente la barrera de entrada al vehículo, amortiguar la incertidumbre del cliente ante tecnologías emergentes (como un coche eléctrico), y garantizar el retorno del vehículo usado al propio concesionario, para reincorporarlo a su stock de ocasión.
Para llevar a cabo esta transformación e impulsar la rentabilidad de un concesionario de automoción, es clave aplicar las siguientes acciones:
Dominar estas soluciones de movilidad y crédito a medida, es la vía más rápida para proteger el margen comercial y maximizar la rentabilidad de un concesionario de automoción en el mercado actual.
¿Cuentas con estos servicios? Si aún no, comienza con Lendrock, y garantiza que la rentabilidad de tu negocio esté al día con los tiempos que corren. ¡Que así sea!